같은 아파트, 세 개의 세계 · 4/6
보유세가 1%가 되면 손익분기는 4.75%로 올라갑니다. 그런데 지금 강남은 마이너스입니다.
3회에서 세 사람의 순 주거비용을 계산했습니다. 그런데 그 계산은 보유세를 연 800만원으로 고정해둔 것이었습니다. 세제는 지금 움직이고 있고, 이 변수는 ③에게만 작용합니다. 이번 회는 그 변수를 끝까지 밀어봅니다.
시리즈 목차 (총 6회)
- 한 단지 안에 사는 세 사람 — 548세대는 누구에게 갔나
- 연 3,948만원 — 그리고 임차인은 재산세를 내지 않는다
- 25억의 보이지 않는 월세 — 손익분기 4.07%
- 보유세가 1%가 되면 — 세제 시나리오 매트릭스 (현재 글)
- 표준건축비, 그리고 고지서에 없는 1.56억
- 세 사람 모두 불만인 제도 — 검증, 반론, 대안
1. 지금 강남은 마이너스다
계산 전에 현재 상황을 보겠습니다. 2026년 8월 서울 아파트 주간 변동률입니다.
| 지역 | 8월 1주 | 8월 2주 | 8월 3주 |
|---|---|---|---|
| 서울 전체 | +0.26% | +0.21% | +0.22% |
| 서초구 | +0.02% | -0.04% | -0.09% |
| 강남구 | +0.01% | -0.02% | -0.05% |
| 송파구 | +0.15% | +0.12% | +0.10% |
| 강북 14개구 | - | - | +0.30% |
자료: 한국부동산원 주간 아파트가격동향. 서초는 16주 만에, 강남은 14주 만에 하락 전환했습니다.
3회에서 ③가 ①을 이기려면 연 4.07%가 필요하다고 계산했습니다. 지금 강남의 g는 음수입니다. 원인으로 세제 개편 논의가 거론되지만, 단기 가격 변동의 원인을 하나로 단정하기는 어렵습니다.
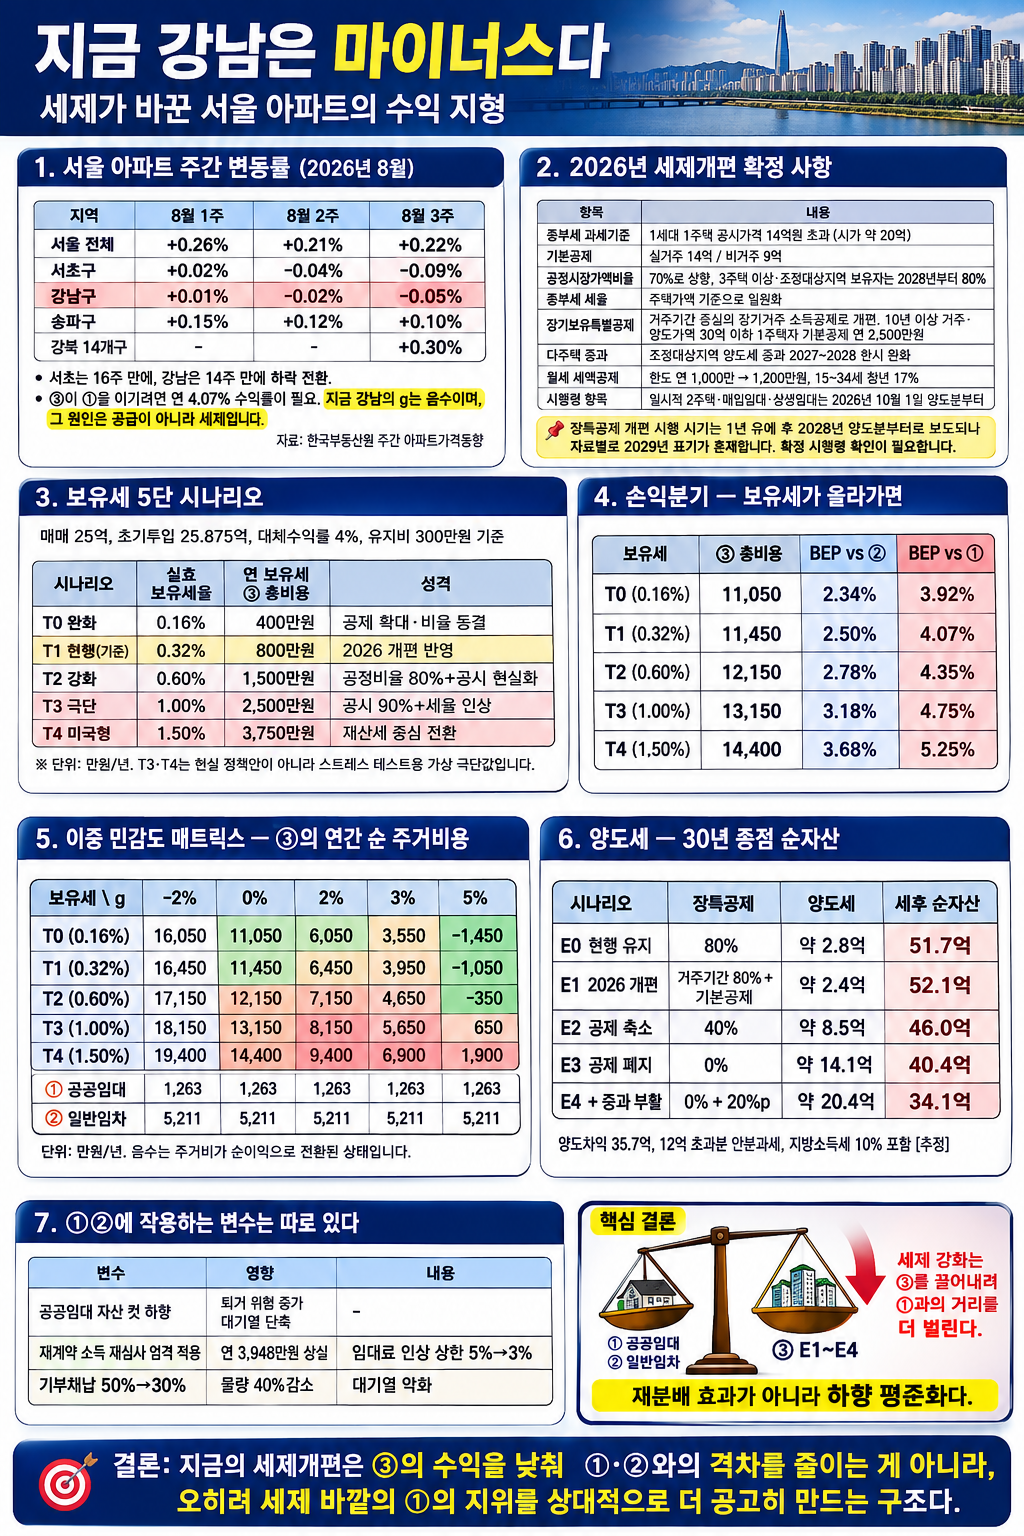
2. 2026년 세제개편안(2026.8.3 발표) 주요 내용
아래는 정부가 2026년 8월 3일 발표한 세제개편안이며, 국회 심의 전의 안입니다. 시행 시기도 항목마다 다릅니다.
| 항목 | 내용 |
|---|---|
| 종부세 과세기준 | 1세대 1주택 공시가격 14억원 초과(시가 약 20억), 2027.1.1 이후 납세의무 성립분부터 |
| 기본공제 | 실거주 14억 / 비거주 9억 (현행 12억, 2027.1.1 적용) |
| 공정시장가액비율 | 현행 60% → 2027년 70%로 상향. 3주택 이상·조정대상지역 보유자(1세대 1주택 제외)는 2028년부터 80% |
| 종부세 세율 | 주택가액 기준으로 일원화 |
| 장기보유특별공제 | 거주기간 중심의 장기거주 소득공제로 개편. 10년 이상 거주·양도가액 30억 이하 1주택자 기본공제 연 2,500만원. 2028.1.1 이후 양도분부터 적용, 공제한도 2028년 20억원 → 2029년 이후 10억원 |
| 다주택 중과 | 조정대상지역 양도세 중과 2027~2028 한시 완화 |
| 월세 세액공제 | 한도 연 1,000만 → 1,200만원(2027.1.1 이후 지급분부터), 15~34세 청년 17% |
| 시행령 항목 | 일시적 2주택·매입임대·상생임대는 2026년 10월 1일 양도분부터 |
장특공제 개편은 2028.1.1 이후 양도분부터 단계적으로 시행됩니다(2028년은 보유공제와 거주공제 중 높은 공제율 적용, 2029년부터 거주공제로 전환, 공제한도는 2028년 20억원 → 2029년 이후 10억원). 개편안은 국회 심의와 시행령 확정 과정에서 바뀔 수 있습니다.
3. 보유세 5단 시나리오
매매 25억, 초기투입 25.825억(취득세 3.0%+지방교육세 0.3% 반영), 대체수익률 4%, 유지비 300만원 기준입니다.
| 시나리오 | 실효 보유세율 | 연 보유세 | ③ 총비용 | 성격 |
|---|---|---|---|---|
| T0 완화 | 0.16% | 400만원 | 11,030 | 공제 확대·비율 동결 |
| T1 현행(기준) | 0.32% | 800만원 | 11,430 | 현행 제도 기준 |
| T2 강화 | 0.60% | 1,500만원 | 12,130 | 공정비율 80%+공시 현실화 |
| T3 극단 | 1.00% | 2,500만원 | 13,130 | 공시 90%+세율 인상 |
| T4 미국형 | 1.50% | 3,750만원 | 14,380 | 재산세 중심 전환 |
단위: 만원/년. T3·T4는 현실 정책안이 아니라 스트레스 테스트용 가상 극단값입니다.
4. 손익분기 — 보유세가 올라가면
| 보유세 | ③ 총비용 | BEP vs ② | BEP vs ① |
|---|---|---|---|
| T0 (0.16%) | 11,030 | 2.33% | 3.91% |
| T1 (0.32%) | 11,430 | 2.49% | 4.07% |
| T2 (0.60%) | 12,130 | 2.77% | 4.35% |
| T3 (1.00%) | 13,130 | 3.17% | 4.75% |
| T4 (1.50%) | 14,380 | 3.67% | 5.25% |
5. 이중 민감도 매트릭스
보유세 × 자산상승률에 따른 ③의 연간 순 주거비용입니다. 비교를 위해 ①·②를 함께 표시했습니다.
| 보유세 \ g | -2% | 0% | 2% | 3% | 5% |
|---|---|---|---|---|---|
| T0 (0.16%) | 16,030 | 11,030 | 6,030 | 3,530 | -1,470 |
| T1 (0.32%) | 16,430 | 11,430 | 6,430 | 3,930 | -1,070 |
| T2 (0.60%) | 17,130 | 12,130 | 7,130 | 4,630 | -370 |
| T3 (1.00%) | 18,130 | 13,130 | 8,130 | 5,630 | 630 |
| T4 (1.50%) | 19,380 | 14,380 | 9,380 | 6,880 | 1,880 |
| ① 공공임대 | 1,263 | 1,263 | 1,263 | 1,263 | 1,263 |
| ② 일반임차 | 5,211 | 5,211 | 5,211 | 5,211 | 5,211 |
단위: 만원/년. 음수는 주거비가 순이익으로 전환된 상태입니다.
표 전체에서 ①은 모든 칸이 1,263으로 고정입니다.
세제가 어떻게 바뀌든 ①과 ②은 영향을 받지 않습니다.
오직 ③만 움직입니다.
그래서 세제 강화는 3자 격차를 좁히는 게 아니라, ③를 끌어내려 ①과의 거리를 벌립니다. 재분배 효과가 아니라 하향 평준화입니다.
6. 양도세 — 30년 종점 순자산
매매 25억이 연 3% 상승해 30년 뒤 60.7억이 됐다고 가정하고, 양도세 시나리오를 5단으로 봅니다.
| 시나리오 | 장특공제 | 양도세 | 세후 순자산 |
|---|---|---|---|
| E0 현행 유지 | 80% | 약 2.2억 | 52.3억 |
| E1 2026 개편 | 거주공제 80%(한도 10억원, 2029년~) | 약 8.5억 | 46.0억 |
| E2 공제 축소 | 40% | 약 7.8억 | 46.7억 |
| E3 공제 폐지 | 0% | 약 13.4억 | 41.1억 |
| E4 + 중과 부활 | 0% + 20%p | 약 19.7억 | 34.8억 |
양도차익 35.7억, 12억 초과분 안분과세(과세대상 차익 약 28.6억), 현행 누진세율·기본공제 250만원, 지방소득세 10% 포함 [추정]. E1은 2029년 이후 공제한도 10억원을 반영했고, 양도가액이 30억을 넘어 연 2,500만원 기본공제는 적용되지 않습니다. E4는 1주택 비과세 안분을 그대로 둔 단순 모형입니다. E3·E4는 스트레스 테스트용 가상값입니다.
세 사람의 30년 종점 순자산
| 구분 | 세후 순자산 |
|---|---|
| ① 공공임대 | 3.45~6.62억 (제도적 상한) |
| ② 일반임차 | 약 6.5억 |
| ③ E1 (개편안) | 46.0억 |
| ③ E4 (극단) | 34.8억 |
| [참고] 같은 돈을 금융투자(4%) + ②거주 | 약 54.5억 (세전, 월세 차감) |
양도세를 극단(E4)까지 밀어도 ③는 약 35억으로 ①②를 압도합니다. 자산 사다리 격차는 세제로 좁혀지지 않습니다. 좁히려면 ①에게 분양전환 경로를 주는 수밖에 없습니다. 6회 대안의 핵심 논거입니다.
7. ①②에 작용하는 변수는 따로 있다
| 변수 | ① 영향 | ② 영향 |
|---|---|---|
| 공공임대 자산 컷 하향 | 퇴거 위험 증가 | 대기열 단축 |
| 재계약 소득 재심사 엄격 적용 | 연 3,948만원 상실 | - |
| 임대료 인상 상한 5%→3% | 편익 증가 | - |
| 월세 세액공제 추가 확대 | 소폭 | 더 크게 수혜 |
| 기부채납 50%→30% | 물량 40% 감소 | 대기열 악화 |
①의 최대 리스크는 세제가 아니라 재계약 재심사입니다. 연 3,948만원의 편익이 한 번의 심사로 0이 됩니다. 세제 논쟁이 아무리 뜨거워도 ①의 처지는 그 논쟁 바깥에 있습니다.
세제는 ③를 끌어내릴 뿐 ①②를 끌어올리지 않습니다.
이건 재분배가 아니라 하향 평준화입니다.
다음 회에서는 방향을 바꿉니다. 그 548세대가 어디서 왔는지, 표준건축비라는 인수가격의 구조를 들여다봅니다.
이 글의 수치 기준
| 라벨 | 해당 수치 |
|---|---|
| [확인] | 2026 세제개편안(발표안) 항목(종부세 14억·공정비율 70%·장특 거주기간 전환·월세공제 1,200만원), 8월 주간 변동률 |
| [추정] | 실효 보유세율 T0~T4, 양도세 산출액 E0~E4, 30년 종점 자산액 |
| [가정] | 매매 25억, 대체수익률 4.0%, 자산상승률 3.0% |
T3·T4와 E3·E4는 현실 정책안이 아니라 모형의 민감도를 보기 위한 가상 극단값입니다. 실효세율은 공시가격·보유 형태·연령·보유기간에 따라 크게 달라지므로, 개별 세액은 세무 전문가 확인이 필요합니다. 연간 비용표는 세전, 종점 순자산표는 세후 기준입니다.
본 글은 공개 자료를 기반으로 한 분석이며 투자 자문이나 세무 자문이 아닙니다.
수정 이력 — 2026-10-27 (1) 취득세 정정에 따라 초기 자본 25.825억 기준으로 보유세·손익분기·민감도 표 재계산 (2) 세제개편안을 ‘확정’에서 ‘발표안’으로 정정하고 시행 시기(종부세 2027.1.1, 장특 2028.1.1, 공제한도 2029년 10억원) 명시 (3) 양도세 시나리오 E0~E4를 현행 누진세율·안분과세 기준으로 재계산(E1 순자산 52.1억 → 46.0억) (4) 8월 주간 하락의 원인 단정 문장 완화.
이전 회 - 3회. 25억의 보이지 않는 월세, 손익분기 4.07%
다음 회 - 5회. 표준건축비, 그리고 고지서에 없는 1.56억
'재건축·부동산' 카테고리의 다른 글
| 잠실 재건축 공공임대, 왜 모두 불만인가 — 반론과 대안 | 세 개의 세계 ⑥ (0) | 2026.08.24 |
|---|---|
| 잠실 재건축 조합원이 평당 405만원에 넘긴 1.64억 | 세 개의 세계 ⑤ (0) | 2026.08.24 |
| 25억 아파트의 보이지 않는 월세 — 잠실 공공임대 손익분기 | 세 개의 세계 ③ (0) | 2026.08.23 |
| 잠실 공공임대 연 3,948만원, 임차인은 재산세를 안 낸다 | 세 개의 세계 ② (0) | 2026.08.23 |
| 잠실 재건축 공공임대 548세대는 누구에게 갔나 | 세 개의 세계 ① (0) | 2026.08.22 |


